Ir directamente a la información del producto
1 de 6
eBook · Deudas en Chile

Pagas todos los meses. La deuda sigue igual.

52 páginas para saber cuánto debes de verdad, atacar en el orden correcto y salir del pago mínimo. Con el retail, el CAE, la repactación y la Ley 20.720 explicados como funcionan acá.

1.200 personas ya compraron en Kavero · quién está detrás
$7.990 Pago único

52 páginas en PDF. Tuyo para siempre.

Te llega al correo apenas pagas, para que lo leas esta misma noche.

4.011.868 personas en Chile tienen deudas impagas, y la mora promedio va en $2,51 millones. El 73% lleva más de un año sin regularizar.
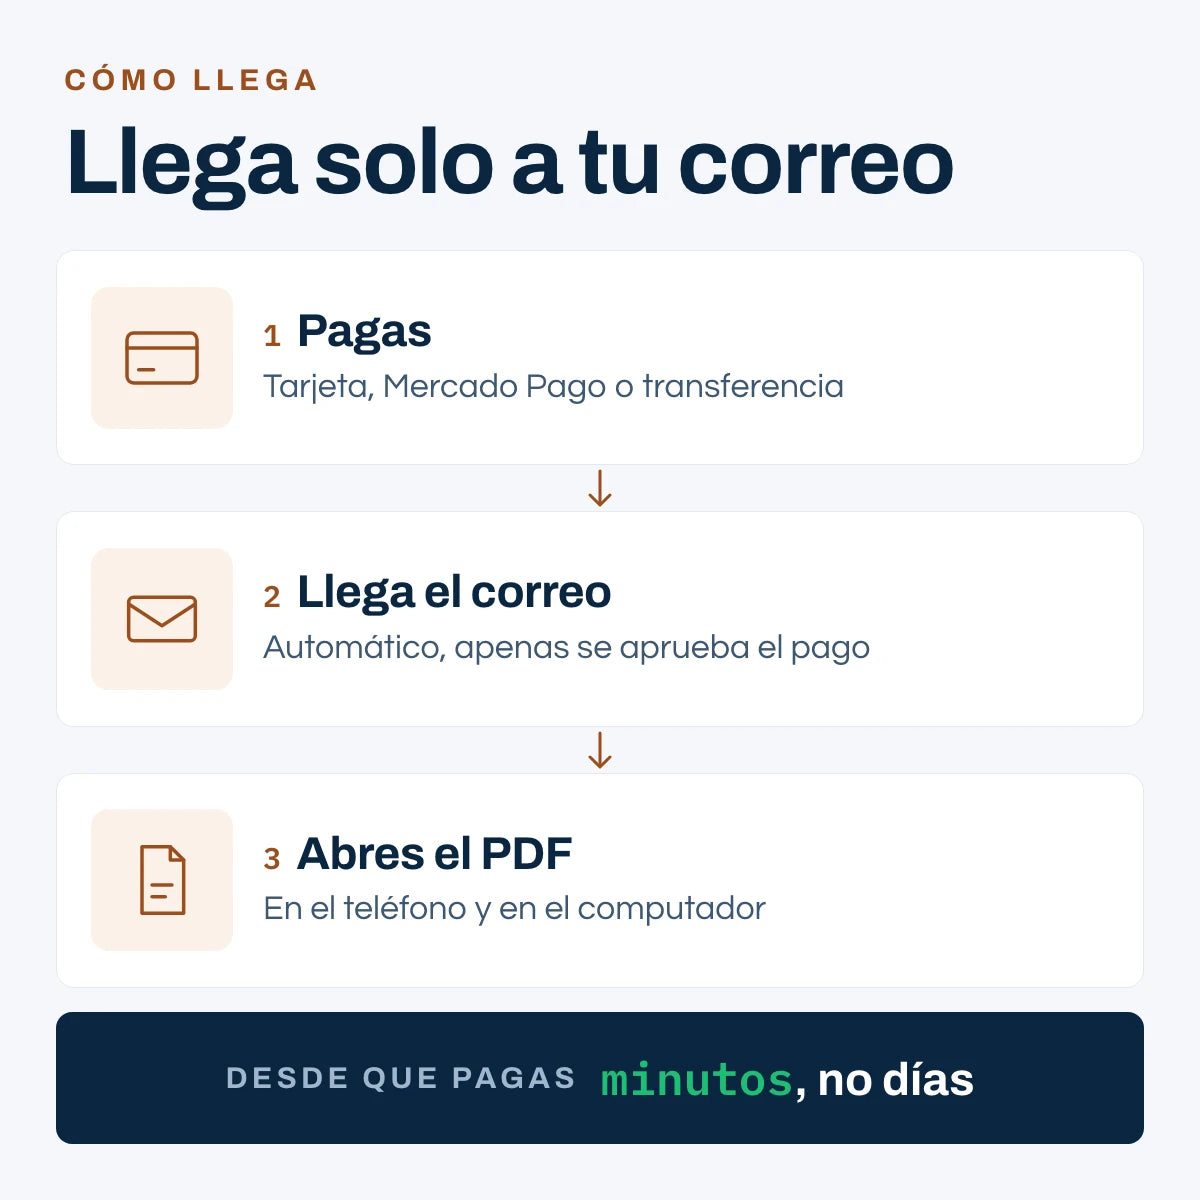
El correo con el enlace llega solo. Apenas se aprueba el pago, y no lo manda nadie a mano.
Llega al correo apenas pagas
📱 PDF: se lee en el teléfono
🇨🇱 Retail, CAE y Ley 20.720 de Chile
💬 Te responde Nico, no un bot
Pago seguro Mercado Pago, tarjetas y transferencia
Ver todos los detalles
eBook: Cómo Salir de Deudas en Chile🔒 Pago seguro con Mercado Pago 🔒 Pago seguro con Mercado Pago · 30 días de garantía
$7.990
Ábrelo antes de comprarlo

Cuatro páginas de adentro, sin pedirte el correo

Nadie te deja leer un eBook antes de pagarlo, y por eso comprarlo se siente a ciegas. Estas salen del mismo archivo que recibes.

Página 7 de 52 del eBook Cómo Salir de Deudas, guía de como salir de deudas Chile. Tu inventario de deudas y tu excedente: La tabla para anotar acreedor, saldo, tasa y cuota mínima, y sacar el excedente del mes.
Página 15 de 52 del eBook Cómo Salir de Deudas, guía de como salir de deudas Chile. Qué cobra cada tipo de deuda en Chile: La comparación de tasas y la anatomía de un pago mínimo sobre $500.000 al 3% mensual.
Página 28 de 52 del eBook Cómo Salir de Deudas, guía de como salir de deudas Chile. Daniela y el orden correcto de pago: CAE de $8.500.000, CMR de $320.000 y $60.000 de excedente.
Página 44 de 52 del eBook Cómo Salir de Deudas, guía de como salir de deudas Chile. Los cuatro niveles del fondo de emergencia: Desde $300.000 hasta seis meses de gastos fijos.

Cuatro de las 52 páginas, tal como salen del archivo: inventario, tasas y pago mínimo, un caso de orden de pago y niveles del fondo de emergencia.

Un pago, una vez. La descarga aparece apenas se aprueba el pago.

Qué resuelve, una por una

Cómo salir de deudas en Chile: seis preguntas que hoy no puedes responder con un número

Cada una tiene una respuesta concreta adentro. Primero cómo se ve hoy, y después con qué quedas.

01/06

Hoy“Pago el mínimo todos los meses y el saldo no baja.”

Ves cuánto de tu cuota es interés y cuánto es deuda

El capítulo 3 desarma un pago mínimo real: de una cuota de $25.000 sobre $500.000 al 3% mensual, $15.000 se van en interés. Con esa cuenta a la vista, la pregunta deja de ser cuánto pagas y pasa a ser a qué deuda.

Es el mecanismo que mantiene el saldo quieto durante años, y está diseñado para que no se note.

Página 14 del eBook, capítulo 3: Ves cuánto de tu cuota es interés y cuánto es deuda
Está en el capítulo 3, página 14 de 52
02/06

Hoy“No sé cuánto debo en total, sumando todo.”

Tienes el inventario completo en una hoja

Qué dato pedir, a quién pedirlo y dónde está cada uno: acreedor, saldo, cuota, meses restantes y tasa. Es el ejercicio que casi todos evitan, y el único que permite decidir cualquier cosa después.

Página 5 del eBook, capítulo 1: Tienes el inventario completo en una hoja
Está en el capítulo 1, página 5 de 52
03/06

Hoy“No sé cuál pagar primero.”

Eliges entre bola de nieve y avalancha, con tus números

Los dos métodos que funcionan, resueltos sobre el mismo caso para que veas la diferencia en meses y en interés total. Uno gana en plata, el otro gana en constancia. La elección depende de cuál de las dos te falta.

Página 18 del eBook, capítulo 4: Eliges entre bola de nieve y avalancha, con tus números
Está en el capítulo 4, página 18 de 52
04/06

Hoy“Me llaman de cobranza y no sé qué decir.”

Llamas tú, con un guion y un número en la mano

Repactación directa, SERNAC Financiero y la Ley 20.720 de insolvencia personal: qué es cada una, cuándo corresponde y qué te pueden y no te pueden hacer. Con el guion literal para la llamada de renegociación.

Página 22 del eBook, capítulo 5: Llamas tú, con un guion y un número en la mano
Está en el capítulo 5, página 22 de 52
05/06

Hoy“El CAE me va a acompañar toda la vida.”

Sabes qué lugar le toca al CAE en tu orden de pago

La regla del 10%, cuándo prepagar y cuándo no, y por qué casi siempre es la última prioridad aunque sea la que más pesa emocionalmente. Con el cobro que la Tesorería empezó a ejecutar este año en el contexto.

Página 26 del eBook, capítulo 6: Sabes qué lugar le toca al CAE en tu orden de pago
Está en el capítulo 6, página 26 de 52
06/06

Hoy“Cada vez que me ordeno, a los meses vuelvo a caer.”

Dejas andando un sistema que no depende de tu ánimo

PAC del pago extra, alertas de saldo, bloqueo del nuevo endeudamiento y una revisión de quince minutos al mes. Cuatro cosas que se configuran una vez y siguen funcionando el mes en que no tienes ganas.

Página 40 del eBook, capítulo 10: Dejas andando un sistema que no depende de tu ánimo
Está en el capítulo 10, página 40 de 52
Por qué existe este eBook

No es tu caso aislado. Es uno de cada cuatro adultos del país.

4.011.868

personas en Chile tienen deudas impagas. Es el 25,2% de la población adulta.

52.º Informe de Deuda Morosa USS y Equifax, primer trimestre de 2026.

$2,51 M

es la mora promedio, y subió 7,1% real en doce meses.

Mismo informe. El monto total impago creció 15% real en el año.

73%

de las personas con mora lleva más de un año sin regularizar su deuda.

Reporte de tendencias de cobranza, agosto de 2026. Consultado el 27 de agosto de 2026.

Y aparte del consumo está el CAE: más de 1,2 millones de deudores, sobre 550.000 en mora, con una cuota promedio cercana a los $80.000 mensuales para el 74,3%. La Tesorería empezó a ejecutar cobros este año.

El punto

No necesitas ganar más. Necesitas el orden correcto.

La respuesta que todos dan es ganar más. Y algo de eso ayuda, pero si el excedente entra desordenado al mismo montón, la mayor parte se la lleva la deuda más cara sin que tú lo hayas decidido.

Lo que cambia el plazo real no es el monto que pagas: es a cuál de tus deudas va el peso extra, y en qué condiciones quedó cada una después de renegociar. Esas dos decisiones se toman una vez y valen meses.

Este eBook no promete borrar deudas ni recomienda ningún producto financiero. Explica cómo funcionan las que ya tienes, en Chile, y te deja el plan escrito para los próximos 90 días.

Todo lo que entra

Lo que recibes, parte por parte

Todo entra el mismo día. No hay nada que activar después.

Las 5 partes Cuánto
  • Las 52 páginas, en 12 capítulos 52 pág.

    Del inventario al fondo de emergencia, en el orden en que se hacen.

  • Nueve casos trabajados con números chilenos 9 casos

    Sueldos reales, deudas reales y las cuentas hechas de principio a fin.

  • El guion para renegociar por teléfono 1 guion

    Qué decir, qué pedir y qué no aceptar. Literal, para leerlo mientras llamas.

  • El plan de 90 días, mes a mes 90 días

    Qué hacer, qué medir y qué esperar en cada uno de los tres meses.

  • PDF para el teléfono y para imprimir PDF

    Los ejercicios y las tablas se pueden imprimir para llenarlos a mano.

Todo esto, por

$7.990

Un solo pago. No hay plan, no hay renovación.

Un pago, una vez. Tuyo para siempre.

Se agrega en el mismo pago

Los tres eBooks, en una sola compra

La mayoría de la gente no tiene un solo frente abierto. Si además te pasa alguna de estas dos, entran ahora y te ahorras la segunda compra.

  • Domina tus Finanzas: el diagnóstico y el presupuesto, para que el excedente exista.
  • Finanzas en Pareja: si la deuda entró a una conversación de dos.
$17.990 por separado $23.970 son $5.980 menos

Los tres llegan al mismo correo, en el mismo minuto.

Las 52 páginas entran hoy, en un solo pago.

Lo que preguntan antes de comprar

Las dudas reales, respondidas

Ya estoy en DICOM. ¿Igual me sirve?

Sí, y es el caso de buena parte de quienes lo compran. El 73% de las personas con mora en Chile lleva más de un año sin regularizar. El capítulo 5 parte justamente desde ahí: qué se puede repactar, qué rol tiene el SERNAC y qué hace la Ley 20.720.

¿Me van a recomendar un crédito para consolidar?

No. Kavero no es asesor financiero y no recomienda productos ni instrumentos. El libro explica cómo funciona cada tipo de deuda que ya tienes y cómo ordenarlas. La decisión sobre cualquier producto es tuya.

¿Cómo lo recibo?

Apenas se aprueba el pago te llega un correo automático con el enlace de descarga. No lo manda nadie a mano: llega solo, en minutos. Desde ahí bajas el PDF al teléfono o al computador, y ese mismo correo te sirve para bajarlo de nuevo cuando quieras. Si no lo ves, revisa spam y promociones.

Tengo CAE. ¿Está cubierto?

Tiene un capítulo propio, el 6: la regla del 10%, cuándo prepagar, cuándo no, y qué lugar le toca frente a una deuda de retail. Es la deuda que más pesa y casi nunca es la que hay que pagar primero.

¿Sirve si mi deuda es chica?

Sí. El método es el mismo con $400.000 que con $2.750.000: inventario, orden de ataque y automatización. Con deuda chica el plan simplemente termina antes.

¿Necesito la planilla de Kavero?

No. Las tablas del libro se completan a mano o en cualquier planilla. Si después quieres el sistema armado, está en esta misma tienda.

¿Y si no me sirve?

Tienes 30 días. Escribes al correo desde el que compraste y te devuelvo los $7.990, sin formulario y sin que expliques por qué.

Quién está detrás

No vendo motivación. Vendo el orden de pago.

Nicolás Rodríguez, creador de Kavero
Nicolás Rodríguez · Kavero

Escribí este eBook yo, no un equipo de contenido ni una herramienta que redacta sola. Salió de las mismas preguntas que llegan al correo de Kavero todas las semanas.

Escribí este eBook porque la deuda es de las cosas que menos se hablan y más se cargan en silencio. La parte que sí se puede resolver por escrito es el orden, y de eso se trata el libro.

Si te trabas con algo, respondes ese correo y te contesto yo. Kavero es de KBrands SpA, Villanelo 180, oficina 606, Viña del Mar.

Para partir con un plan

Cómo salir de deudas en Chile con un orden de pago

Buscar cómo salir de deudas Chile suele partir por una urgencia: no saber el saldo total, pagar solo el mínimo o recibir llamados sin una respuesta preparada. Antes de prometer soluciones rápidas, este eBook ordena los datos que necesitas para comparar cada deuda y definir una prioridad. Incluye retail, banco, línea de crédito y CAE en el contexto chileno.

Para entender las alternativas, puedes revisar cuánto cuesta la deuda del CAE, comparar bola de nieve y avalancha, y leer la guía sobre cómo salir de deudas en Chile. El PDF convierte ese contexto en un inventario, un orden de pago y una pauta para conversar una renegociación con un número claro.

La próxima cuota se paga igual. La diferencia es si sabes a qué deuda va.

Se lee en una tarde. El inventario se hace hoy mismo.

$7.990

Un pago, una vez. Tuyo para siempre.

Porque te llega al correo apenas pagas y el primer ejercicio se hace esta noche.

  • Descarga inmediata al pagar
  • PDF, tuyo para siempre
  • 30 días para arrepentirte
  • Pago seguro con Mercado Pago